https://sputnik.af/20261026/بازار-سرمایه-اسلامی-در-افغانستان-از-ضرورت-ساختاری-تا-مدل-پیشنهادی-دکتورای-علوم-اقتصادی-26333838.html
بازار سرمایه اسلامی در افغانستان؛ از ضرورت ساختاری تا مدل پیشنهادی دکتورای علوم اقتصادی
بازار سرمایه اسلامی در افغانستان؛ از ضرورت ساختاری تا مدل پیشنهادی دکتورای علوم اقتصادی
اسپوتنیک افغانستان
در حالی که نظام مالی افغانستان عمدتاً بر بانکداری استوار است، نبود یک بازار سرمایه سازمانیافته و کارآمد یکی از خلأهای جدی در مسیر جذب سرمایههای داخلی و هدایت... 26.10.2026, اسپوتنیک افغانستان
2026-10-26T17:51+0430
2026-10-26T17:51+0430
2026-10-26T17:51+0430
تحلیل و مقالات
اقتصادی
افغانستان
https://cdn1.img.sputnik.af/img/536/83/5368314_0:0:1000:563_1920x0_80_0_0_1cc36dc5ab98dd4eb4d2ecbf967fd2af.jpg
دکتور عبدالهادی فرهنگ، دکتورای علوم و کارشناس امور اقتصادی در مصاحبه با اسپوتنیک افغانستان، در تبیین این خلأ و راهحل ساختاری آن، بر ضرورت ایجاد سازمان بورس و شرکتهای سرمایهگذاری تأکید میکند و مدلی ارائه میدهد که در آن بانک مرکزی، بانکها، نهادهای شهری و شرکتهای دولتی در یک زنجیره دقیق و شریعتمحور قرار میگیرند.بررسیهای کارشناسی نشان میدهد که بازار سرمایه در افغانستان هنوز در مراحل ابتدایی قرار دارد و ساختار منسجمی برای آن شکل نگرفته است. در ادبیات اقتصادی، توسعه مالی اسلامی در افغانستان "در مرحله طفولیت" توصیف شده و فقدان یک بازار سرمایه اسلامی بهطور مشخص بهعنوان یکی از موانع اصلی توسعه محصولات سرمایهگذاری معرفی میشود. با این حال، همین ادبیات تأکید میکند که ابزارهایی نظیر صکوک در افغانستان مفهومی نسبتاً نوپا اما دارای ظرفیت بالاست و برنامههایی برای انتشار آن در آینده نزدیک وجود دارد.مدل اقتصادی مورد اشاره دکتور فرهنگ، یک زنجیره چندلایه و بههمپیوسته است که در آن هر حلقه، ضامن و مکمل حلقه پیشین است:حلقه نخست: نهادهای مبدأ و شرکتهای سرمایهپذیر. در این مدل، بانکها، شرکتهای وابسته به بانک مرکزی، نهادهای شهری نظیر شاروالی کابل و شرکتهای وابسته به وزارتخانهها (شهرسازی و مسکن، معادن، تجارت و ترانسپورت) بهعنوان "شرکتهای سرمایهپذیر" عمل میکنند. شاروالی کابل میتواند شرکتهای بزرگ ساختمانی ایجاد کند و سهام ساختمانهای در حال ساخت و فروش را به بورس عرضه کند. این سازوکار به معنای آن است که پروژههای زیربنایی و شهری، بهجای اتکا به بودجه محدود دولتی، از طریق مشارکت عمومی و بازار سرمایه تأمین مالی شوند.حلقه دوم: تضمین و اعتبارسنجی توسط بانک مرکزی. در این چارچوب، اوراق بهادار شرکتهای سرمایهگذاری باید مورد تأیید و تضمین بانک مرکزی (د افغانستان بانک) قرار گیرد. این نکته از منظر اقتصادی حیاتی است: بدون یک نهاد ناظر و تضمینکننده معتبر، اعتماد سرمایهگذار خرد به اوراق منتشرشده جلب نخواهد شد. نقش بانک مرکزی در نگهداری سیستم تسویه و سپردهگذاری مرکزی اوراق سرمایه، در مقررات موجود نیز پیشبینی شده است و میتواند مبنای نهادی این تضمین قرار گیرد.حلقه سوم: بازار اولیه و خرید اوراق توسط مردم. پس از تضمین، اوراق بهادار شرکتها در بورس عرضه میشود و شهروندان با خرید این اوراق، عملاً در پروژههای اقتصادی شریک میشوند. پول جمعآوریشده در یک "صندوق واحد" متمرکز میشود و از طریق شرکتهای مربوطه در بخشهای مشخص (ساختمانسازی، نفت و گاز، زمین و سایر بخشها) به کار گرفته میشود.حلقه چهارم: بازار ثانویه و تسویه دورهای. دارندگان اوراق میتوانند بر اساس دورههای تعیینشده (مثلاً هر سه ماه یا هر سال) ترازنامه شرکت را مبنای تصمیمگیری قرار دهند و سهام خود را بفروشند یا نگه دارند. این سازوکار، نقدشوندگی لازم برای سرمایهگذاران خرد را فراهم میکند و از قفل شدن سرمایه آنها در پروژههای بلندمدت جلوگیری میکند.منطق اسلامی مدل: شریک بودن در سود و زیانبارزترین وجه تمایز مدل مورد اشاره این کارشناس امور اقتصادی، انطباق آن با اصول مالی اسلامی است. او تأکید میکند که در این سیستم، سرمایهگذار "هم در فایده و هم در ضرر شریک است" و اگر کسی صرفاً در سود شریک باشد، این با سیستم اسلامی سازگار نیست. این اصل، بازتاب منطق قراردادهای اسلامی نظیر مضاربه و مشارکت است که در آنها سود و زیان بر اساس نسبتهای توافقشده میان صاحب سرمایه و عامل تقسیم میشود و تضمین بازدهی ثابت در آنها وجود ندارد.این ویژگی، مدل پیشنهادی را از اوراق قرضه متعارف متمایز میکند. در اوراق قرضه، بازدهی از پیش تعیینشده است و ریسک اصلی بر دوش وامگیرنده قرار دارد؛ اما در مدل مشارکتی اسلامی، ریسک میان تمام سرمایهگذاران توزیع میشود و بازدهی آنها به عملکرد واقعی پروژه گره میخورد.دکتور فرهنگ این سازوکار را "یک زنجیره بسیار دقیق" توصیف میکند که هرچند پیچیده به نظر میرسد، اما "بهخوبی قابل مدیریت است".
https://sputnik.af/20261023/آغاز-بحث-ایجاد-بازار-سرمایه-در-افغانستان-فرصت-پیششرطها-و-هشدار-کارشناس-اقتصادی-26289228.html
اسپوتنیک افغانستان
feedback.me@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
اسپوتنیک افغانستان
feedback.me@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
خبرها
da_DA
اسپوتنیک افغانستان
feedback.me@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
اسپوتنیک افغانستان
feedback.me@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
تحلیل و مقالات, اقتصادی, افغانستان
تحلیل و مقالات, اقتصادی, افغانستان
بازار سرمایه اسلامی در افغانستان؛ از ضرورت ساختاری تا مدل پیشنهادی دکتورای علوم اقتصادی
در حالی که نظام مالی افغانستان عمدتاً بر بانکداری استوار است، نبود یک بازار سرمایه سازمانیافته و کارآمد یکی از خلأهای جدی در مسیر جذب سرمایههای داخلی و هدایت آن به سمت پروژههای مولد به شمار میرود.
دکتور عبدالهادی فرهنگ، دکتورای علوم و کارشناس امور اقتصادی در مصاحبه با اسپوتنیک افغانستان، در تبیین این خلأ و راهحل ساختاری آن، بر ضرورت ایجاد سازمان بورس و شرکتهای سرمایهگذاری تأکید میکند و مدلی ارائه میدهد که در آن بانک مرکزی، بانکها، نهادهای شهری و شرکتهای دولتی در یک زنجیره دقیق و شریعتمحور قرار میگیرند.
بررسیهای کارشناسی نشان میدهد که بازار سرمایه در افغانستان هنوز در مراحل ابتدایی قرار دارد و ساختار منسجمی برای آن شکل نگرفته است. در ادبیات اقتصادی، توسعه مالی اسلامی در افغانستان "در مرحله طفولیت" توصیف شده و فقدان یک بازار سرمایه اسلامی بهطور مشخص بهعنوان یکی از موانع اصلی توسعه محصولات سرمایهگذاری معرفی میشود. با این حال، همین ادبیات تأکید میکند که ابزارهایی نظیر صکوک در افغانستان مفهومی نسبتاً نوپا اما دارای ظرفیت بالاست و برنامههایی برای انتشار آن در آینده نزدیک وجود دارد.
دکتور فرهنگ نیز دقیقاً از همین منظر به موضوع میپردازد: مسئله اصلی، نبود بستر نهادی برای "تجمیع سرمایههای پراکنده" و "هدایت آن به سوی شرکتهای مولد" است. او تصریح میکند که دولتهای پیشین نیز درصدد ایجاد سازمان بورس بودهاند، اما آنچه امروز ضرورت دارد، ایجاد نهادهای واسط سرمایهگذاری است که بتوانند سهام شرکتهای مختلف را در یک بازار متشکل عرضه کنند.
دکتور عبدالهادی فرهنگ
دکتورای علوم و کارشناس امور اقتصادی
مدل اقتصادی مورد اشاره دکتور فرهنگ، یک زنجیره چندلایه و بههمپیوسته است که در آن هر حلقه، ضامن و مکمل حلقه پیشین است:
حلقه نخست: نهادهای مبدأ و شرکتهای سرمایهپذیر. در این مدل، بانکها، شرکتهای وابسته به بانک مرکزی، نهادهای شهری نظیر شاروالی کابل و شرکتهای وابسته به وزارتخانهها (شهرسازی و مسکن، معادن، تجارت و ترانسپورت) بهعنوان "شرکتهای سرمایهپذیر" عمل میکنند. شاروالی کابل میتواند شرکتهای بزرگ ساختمانی ایجاد کند و سهام ساختمانهای در حال ساخت و فروش را به بورس عرضه کند. این سازوکار به معنای آن است که پروژههای زیربنایی و شهری، بهجای اتکا به بودجه محدود دولتی، از طریق مشارکت عمومی و بازار سرمایه تأمین مالی شوند.
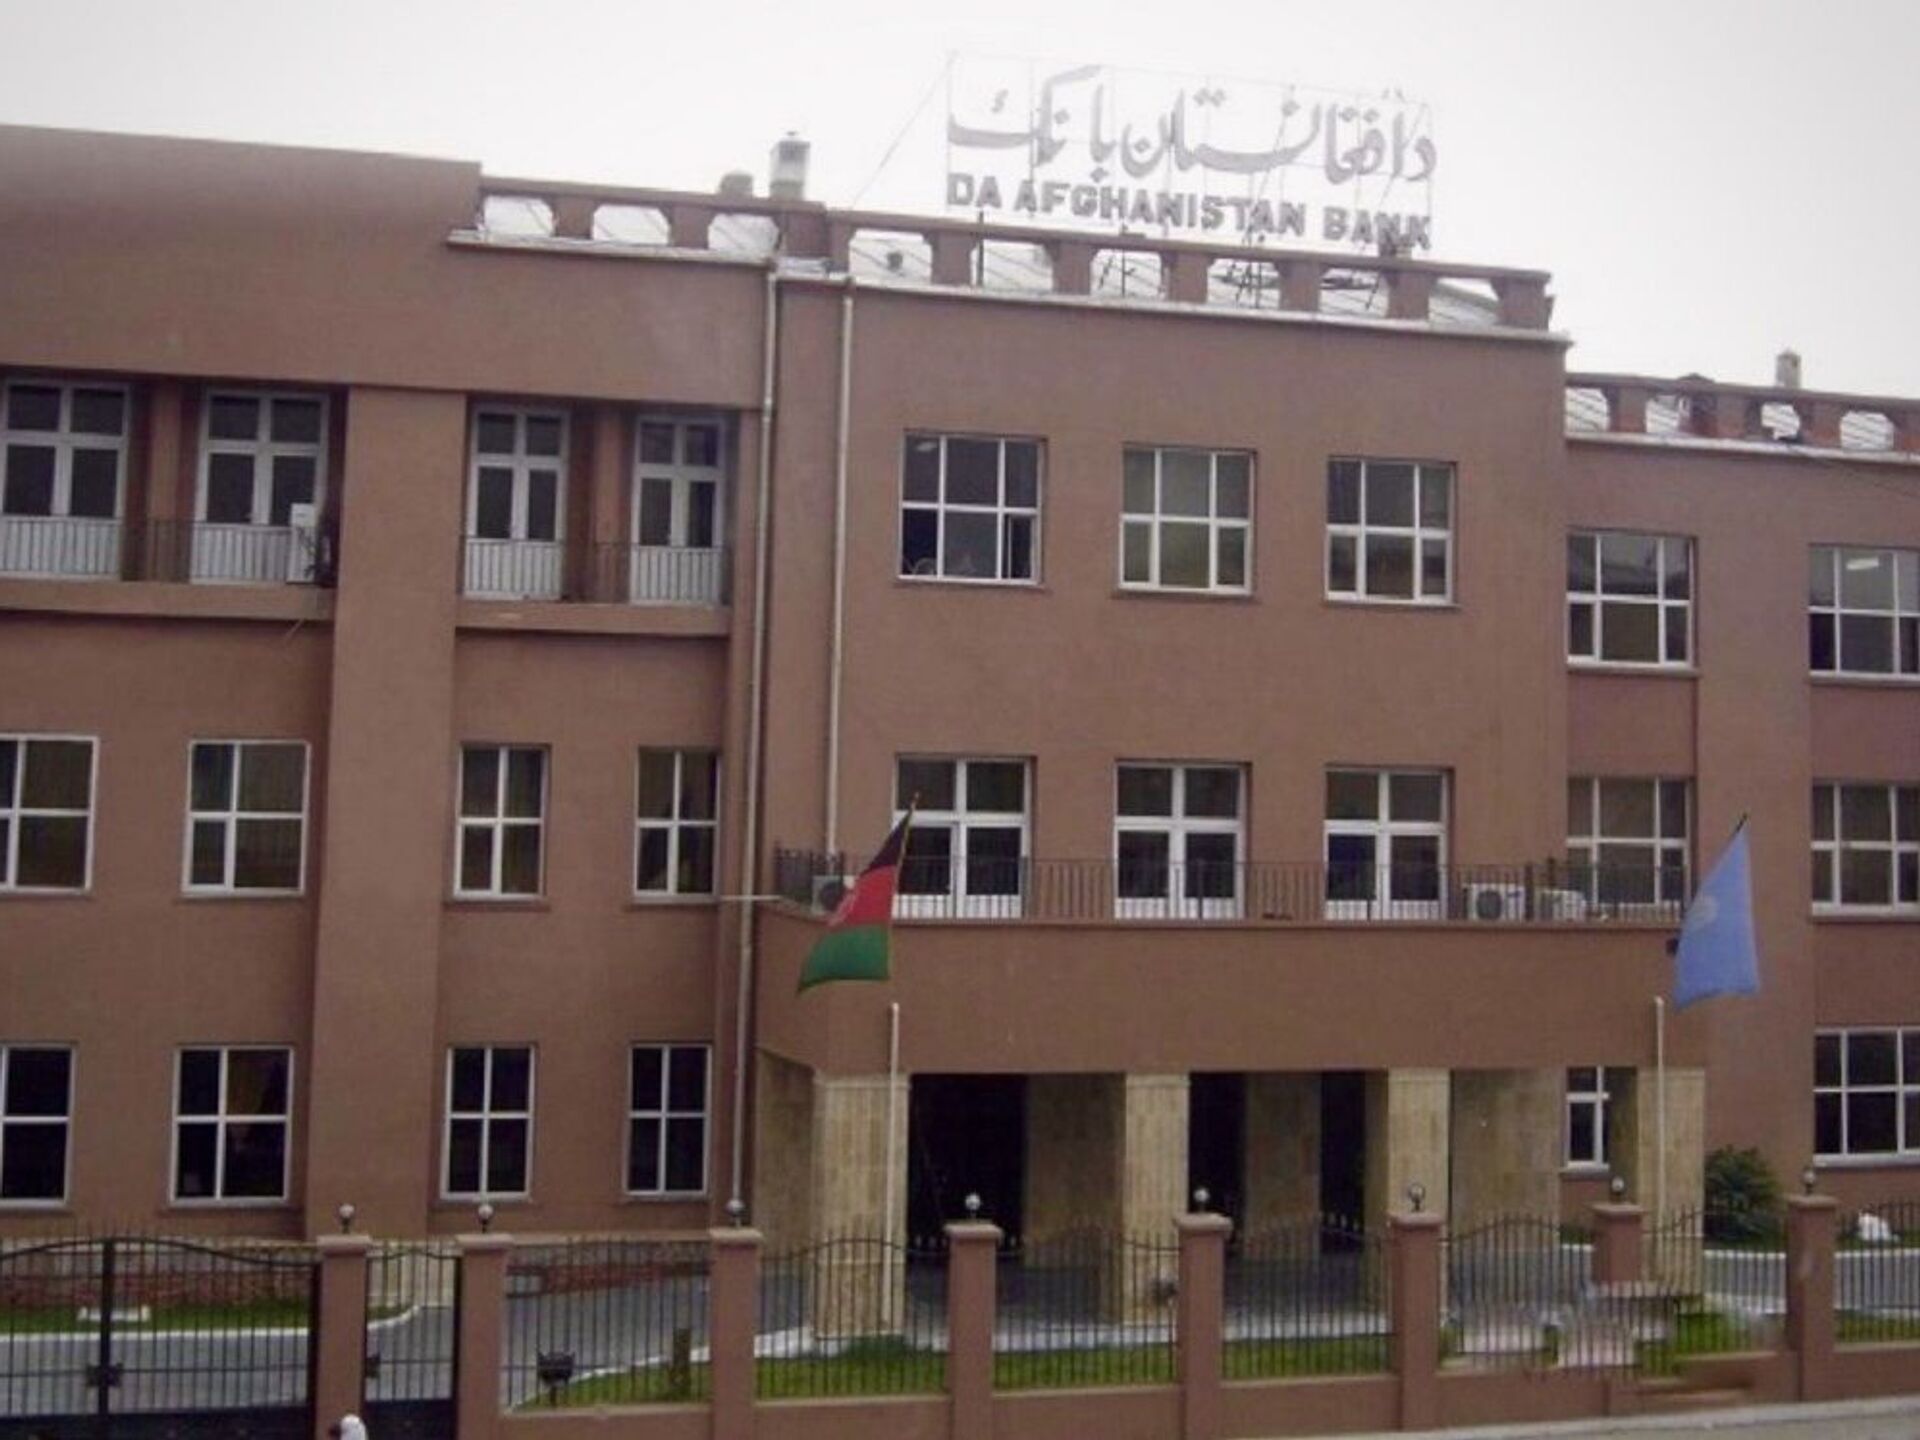
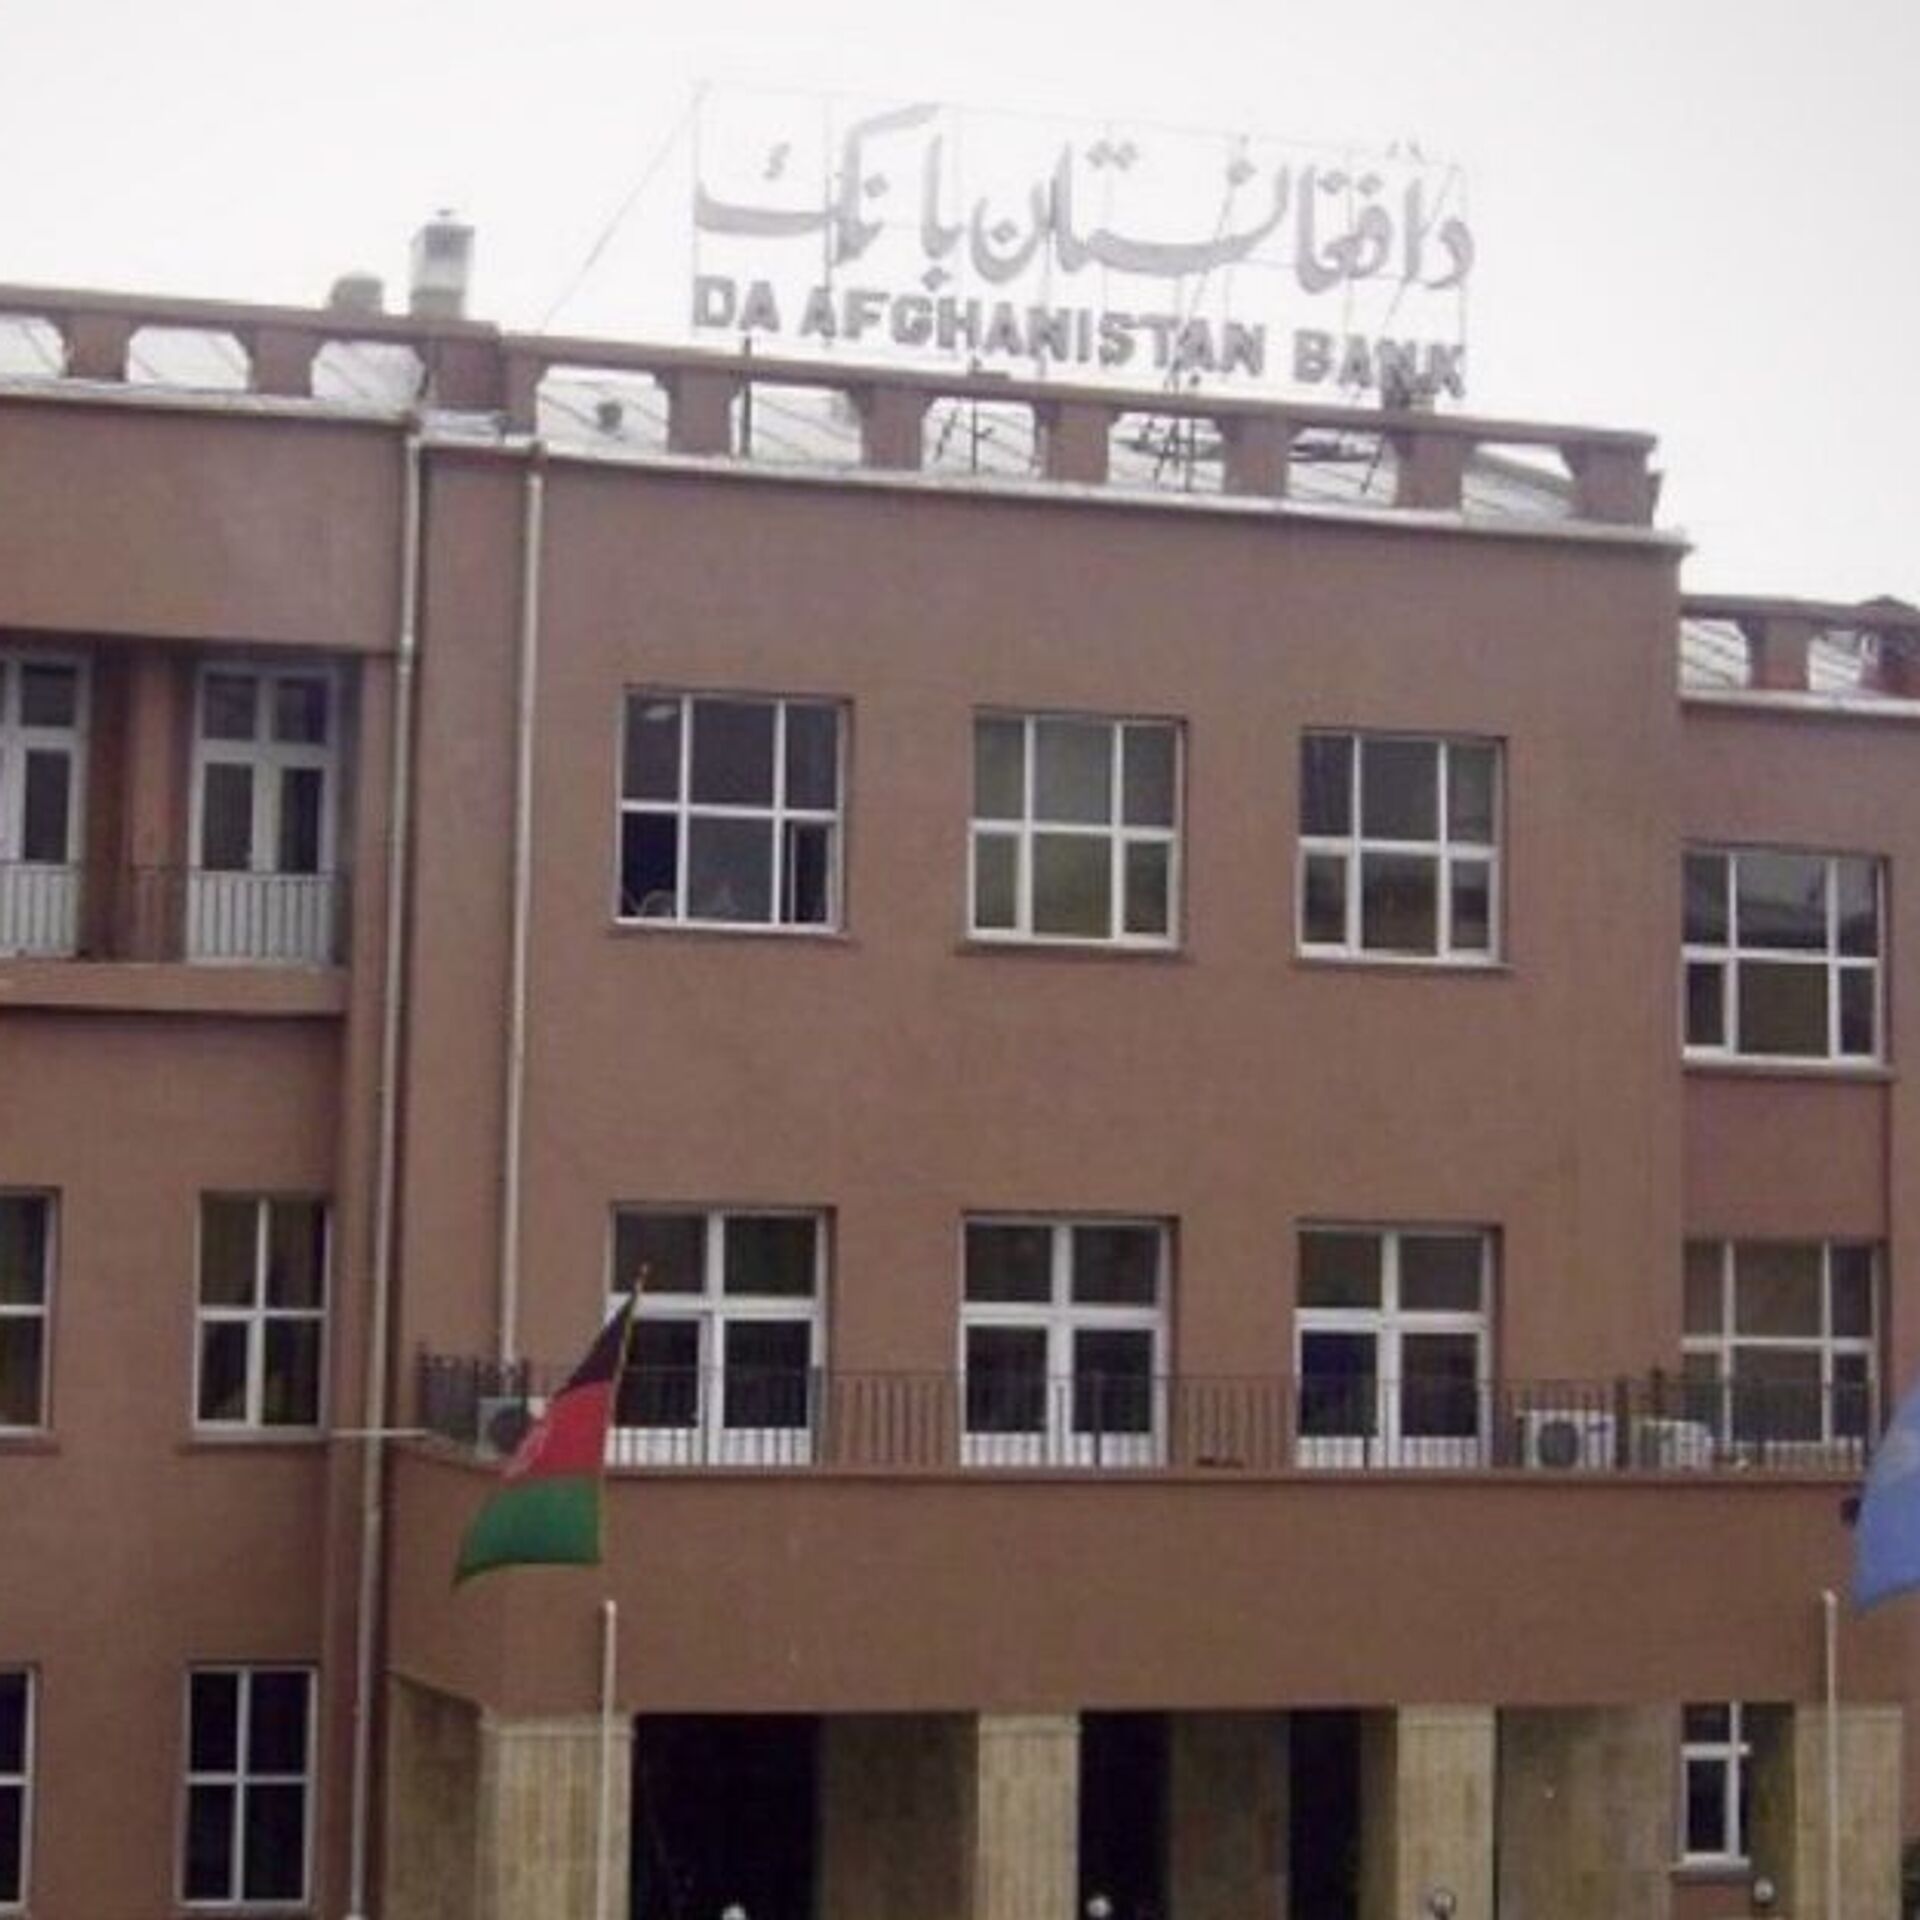
حلقه دوم: تضمین و اعتبارسنجی توسط بانک مرکزی. در این چارچوب، اوراق بهادار شرکتهای سرمایهگذاری باید مورد تأیید و تضمین بانک مرکزی (د افغانستان بانک) قرار گیرد. این نکته از منظر اقتصادی حیاتی است: بدون یک نهاد ناظر و تضمینکننده معتبر، اعتماد سرمایهگذار خرد به اوراق منتشرشده جلب نخواهد شد. نقش بانک مرکزی در نگهداری سیستم تسویه و سپردهگذاری مرکزی اوراق سرمایه، در مقررات موجود نیز پیشبینی شده است و میتواند مبنای نهادی این تضمین قرار گیرد.
حلقه سوم: بازار اولیه و خرید اوراق توسط مردم. پس از تضمین، اوراق بهادار شرکتها در بورس عرضه میشود و شهروندان با خرید این اوراق، عملاً در پروژههای اقتصادی شریک میشوند. پول جمعآوریشده در یک "صندوق واحد" متمرکز میشود و از طریق شرکتهای مربوطه در بخشهای مشخص (ساختمانسازی، نفت و گاز، زمین و سایر بخشها) به کار گرفته میشود.
حلقه چهارم: بازار ثانویه و تسویه دورهای. دارندگان اوراق میتوانند بر اساس دورههای تعیینشده (مثلاً هر سه ماه یا هر سال) ترازنامه شرکت را مبنای تصمیمگیری قرار دهند و سهام خود را بفروشند یا نگه دارند. این سازوکار، نقدشوندگی لازم برای سرمایهگذاران خرد را فراهم میکند و از قفل شدن سرمایه آنها در پروژههای بلندمدت جلوگیری میکند.
منطق اسلامی مدل: شریک بودن در سود و زیان
بارزترین وجه تمایز مدل مورد اشاره این کارشناس امور اقتصادی، انطباق آن با اصول مالی اسلامی است. او تأکید میکند که در این سیستم، سرمایهگذار "هم در فایده و هم در ضرر شریک است" و اگر کسی صرفاً در سود شریک باشد، این با سیستم اسلامی سازگار نیست. این اصل، بازتاب منطق قراردادهای اسلامی نظیر مضاربه و مشارکت است که در آنها سود و زیان بر اساس نسبتهای توافقشده میان صاحب سرمایه و عامل تقسیم میشود و تضمین بازدهی ثابت در آنها وجود ندارد.
این ویژگی، مدل پیشنهادی را از اوراق قرضه متعارف متمایز میکند. در اوراق قرضه، بازدهی از پیش تعیینشده است و ریسک اصلی بر دوش وامگیرنده قرار دارد؛ اما در مدل مشارکتی اسلامی، ریسک میان تمام سرمایهگذاران توزیع میشود و بازدهی آنها به عملکرد واقعی پروژه گره میخورد.
دکتور فرهنگ این سازوکار را "یک زنجیره بسیار دقیق" توصیف میکند که هرچند پیچیده به نظر میرسد، اما "بهخوبی قابل مدیریت است".